 ΣΟΣΙΑΛΙΣΤΙΚΟΣ ΘΡΙΑΜΒΟΣ
Κρατική Ιδιοκτησία και η Λαϊκή Δημοκρατία: Διερευνώντας την Κρατική Ιδιοκτησία στη Σημερινή Οικονομία της Κίνας
Σημείωση της μεταφραστικής ομάδας.
Παρά την χρησιμότητα του άρθρου ως προς την ποιοτική κατανόηση των τάσεων και των φαινομένων στην Λ.Δ. της Κίνας δεν είναι απαραίτητο πως όλα τα ποσοτικά δεδομένα μπορούν να κριθούν καθόλα αξιόπιστα. Η ανεξάρτητη από την πλευρά μας έρευνα, ως προς ορισμένα σημεία του άρθρου, διαπιστώνει πως ενδέχεται να υπάρχει:
- μερική σύγχυση μεταξύ εσόδων και προστιθέμενης αξίας στον υπολογισμό του συνολικού ποσοστού των κρατικών επιχειρήσεων.
- μεταγενέστερη της συγγραφής του άρθρου περίπτωση ανακληθείσας πηγής (Πηγή 3)
- στοιχείο που επισημαίνει και ο ίδιος ο συγγραφέας, ανάλογα με τη μεθοδολογική προσέγγιση στην ευρύτερη έρευνα εμφανίζονται διαφορετικές προσεγγίσεις.
Η αυγή του εικοστού αιώνα σηματοδότησε την άνοδο των σύγχρονων, σχεδιασμένων εθνικών οικονομιών σε ολόκληρο τον κόσμο. Σε πολλές από αυτές τις περιπτώσεις, οι σχεδιασμένες οικονομίες συνδέονταν συχνά με την κρατική ιδιοκτησία των μέσων παραγωγής. Η Κίνα, ιδίως λόγω της μετατροπής της σε μαρξιστικό-λενινιστικό κράτος το 1949, δεν αποτελεί εξαίρεση σε αυτή την τάση. Είναι μια κοινή παρανόηση, τόσο μεταξύ αριστερών όσο και δεξιών, ότι η Λαϊκή Δημοκρατία της Κίνας έχει πάψει να σχεδιάζει την οικονομία της· ότι η κυβέρνηση έχει εγκαταλείψει την υποχρέωσή της να διατηρεί κρατικό έλεγχο και ότι ο ιδιωτικός τομέας έχει επικρατήσει, με την Κίνα να έχει ουσιαστικά «υιοθετήσει τον καπιταλισμό».
Όσον αφορά την ανάλυση του τρόπου με τον οποίο λειτουργεί η κρατική ιδιοκτησία στη Λαϊκή Δημοκρατία της Κίνας, οι πληροφορίες που είναι διαθέσιμες στο δυτικό διαδίκτυο τείνουν να είναι περιορισμένες και ασαφείς. Πολλές πηγές δεν παρέχουν συγκεκριμένα στοιχεία για τον τρόπο λειτουργίας των κρατικών επιχειρήσεων (State-Owned Enterprises — SOEs), ούτε αναλύουν επαρκώς το πόσο ευρέως διαδεδομένες είναι οι κρατικές επιχειρήσεις, είτε τυπικά είτε μέσω των θυγατρικών και συνδεδεμένων εταιρειών τους. Το παρόν άρθρο έχει ως στόχο να αποσαφηνίσει τον τρόπο με τον οποίο λειτουργούν οι κρατικές επιχειρήσεις και οι θυγατρικές τους, καθώς και τον τρόπο με τον οποίο αλληλεπιδρούν με την εγχώρια οικονομία της Κίνας σήμερα.
Τυπική Κρατική Ιδιοκτησία
Εικόνα από: Photo/en.norincogroup.com.cn
«Οι κρατικές επιχειρήσεις αποτελούν σημαντικό υλικό και πολιτικό θεμέλιο του σοσιαλισμού με κινεζικά χαρακτηριστικά, καθώς και σημαντικό πυλώνα και στήριγμα για το Κόμμα στη διακυβέρνηση και την αναζωογόνηση της χώρας.»
— Σι Τζινπίνγκ, Γενικός Γραμματέας του Κομμουνιστικού Κόμματος της Κίνας
Είναι ευρέως αναγνωρισμένο στον κινεζικό πολιτικό λόγο ότι οι κρατικές επιχειρήσεις αποτελούν διαρκές και αναπόσπαστο στοιχείο της κινεζικής οικονομίας, το οποίο δεν πρόκειται απλώς να «εξαφανιστεί» από τη μια μέρα στην άλλη ούτε να «διαβρωθεί» σταδιακά με την πάροδο του χρόνου. Στην πραγματικότητα, από την έναρξη της Μεταρρύθμισης και του Ανοίγματος, παρότι ο συνολικός αριθμός των κρατικών επιχειρήσεων έχει μειωθεί, η συνολική τους ποιότητα έχει βελτιωθεί.
Αντί να ακολουθήσει τον δρόμο μιας ολοκληρωτικής ιδιωτικοποίησης, η κυβέρνηση έχει επιδιώξει να καταστήσει όσο το δυνατόν πιο αποδοτικές και ανταγωνιστικές τις πολυάριθμες κρατικές επιχειρήσεις που εξακολουθούν να υφίστανται. Ως αποτέλεσμα, οι 150 κορυφαίες κρατικές επιχειρήσεις, αντί να είναι αναποτελεσματικές, έχουν καταστεί εξαιρετικά κερδοφόρες, με το συνολικό άθροισμα των κερδών τους να φτάνει τα 150 δισεκατομμύρια δολάρια το 2007. Σε αντίθεση με τη Δύση ή τα κράτη που ευθυγραμμίζονται με αυτήν, όπου κυριαρχούν συντριπτικά οι ιδιωτικές επιχειρήσεις, οι περισσότερες από τις εταιρείες με τις καλύτερες επιδόσεις στην Κίνα βρίσκονται στον κρατικό τομέα. [1]
Σε αντίθεση με τη διαδεδομένη αντίληψη σχετικά με τον «κομμουνισμό», το κέρδος και η επίτευξη απόδοσης επί της επένδυσης δεν είναι ασύμβατα με τον τρόπο με τον οποίο θα πρέπει να λειτουργούν οι επιχειρήσεις που τελούν υπό κρατικό έλεγχο. Στην πραγματικότητα, θα ήταν επιζήμιο εάν αυτές οι επιχειρήσεις λειτουργούσαν κατά τρόπο που να καταγράφουν συστηματικά ζημίες ή να σπαταλούν πόρους.
Συμβολή στο ΑΕΠ και Μέγεθος των Περιουσιακών Στοιχείων
Το 2011, διαπιστώθηκε ότι περίπου το 50% του μη αγροτικού ΑΕΠ παραγόταν από κρατικές επιχειρήσεις (SOEs). Αντίστοιχα, όσον αφορά τους οικονομικούς κλάδους και τομείς στους οποίους οι κρατικές επιχειρήσεις διαδραματίζουν κυρίαρχο ή πλειοψηφικό ρόλο, αυτοί περιλαμβάνουν την άμυνα, την ηλεκτρική ενέργεια, το πετρέλαιο και τα πετροχημικά, τις τηλεπικοινωνίες, τον άνθρακα, την πολιτική αεροπορία και τη ναυτιλία, καθώς και την κατασκευή εξοπλισμού, την αυτοκινητοβιομηχανία, την τεχνολογία της πληροφορίας, τις κατασκευές, τον σίδηρο και τον χάλυβα, τα μη σιδηρούχα μέταλλα και τη χημική βιομηχανία. [2]
Το 2017, το ποσοστό αυτό ανερχόταν στο 63,6%. Το ΑΕΠ της Κίνας έφτανε τα 82 τρισεκατομμύρια γιουάν (RMB ¥), εκ των οποίων οι μη χρηματοπιστωτικές κρατικές επιχειρήσεις αντιστοιχούσαν σε 52,2 τρισεκατομμύρια γιουάν. [3] Το 2021, οι κρατικές επιχειρήσεις αντιστοιχούσαν περίπου στο 66% του ΑΕΠ της Κίνας. [4] Επομένως, ακόμη και από την άποψη της τυπικής ιδιοκτησίας, όσον αφορά τη συνολική συμβολή στο ΑΕΠ, οι κρατικές επιχειρήσεις διαδραμάτισαν σημαντικό ρόλο, με το ποσοστό αυτό να αυξάνεται κατά την προηγούμενη δεκαετία από το 50% στο 66% — δηλαδή κατά περίπου 1,6 ποσοστιαίες μονάδες ετησίως.
Το 2023, το ποσοστό αυτό αυξήθηκε περαιτέρω, φτάνοντας το 68% του ΑΕΠ της Κίνας: το ΑΕΠ της Κίνας ανήλθε σε 126 τρισεκατομμύρια γιουάν, εκ των οποίων οι μη χρηματοπιστωτικές κρατικές επιχειρήσεις αντιστοιχούσαν σε 85,7 τρισεκατομμύρια γιουάν.
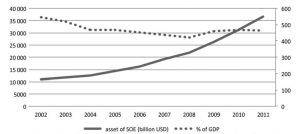
Περιουσιακά στοιχεία των κρατικών επιχειρήσεων της Κίνας ως ποσοστό του ΑΕΠ
Από το 2002 έως το 2011, η αξία των περιουσιακών στοιχείων των SOEs ως ποσοστό του ΑΕΠ ξεκίνησε περίπου από το 550%, προτού μειωθεί περίπου στο 430% το 2008, το χαμηλότερο σημείο της, και στη συνέχεια να σταθεροποιηθεί γύρω στο 450% από το 2009 και έπειτα.
Σημειωτέον ότι, όταν δυτικοί αναλυτές μετρούν τις κρατικές επιχειρήσεις, τείνουν να λαμβάνουν υπόψη μόνο αυτό που μεταφράζεται άμεσα ως 国有企业, το οποίο ταξινομείται επίσημα ως μη χρηματοπιστωτική κρατική επιχείρηση. Συνήθως, όταν γίνονται συγκρίσεις σε δυτικές μελέτες ή άρθρα, επικεντρώνονται μόνο στις «SOEs», παραβλέποντας τις δύο άλλες επίσημες «κατηγορίες SOEs», οι οποίες είναι οι χρηματοπιστωτικές κρατικές επιχειρήσεις (国有金融/中央金融企业) και τα διοικητικά κρατικά περιουσιακά στοιχεία (行政事业性国有资产).
Αυτός είναι ο λόγος για τον οποίο οι εκτιμήσεις για την «αξία των SOEs» μπορεί να χάνονται κατά τη μετάφραση και να μπορούν να εξαχθούν μόνο μερικώς ακριβή αποτελέσματα. Για τις δύο ακόλουθες πηγές, η μία εκ των οποίων έχει παραχθεί από το ΔΝΤ και η άλλη από τη WSJ, οι κινεζικές «SOEs» θα αναφέρονται, για λόγους σαφήνειας, ως μη χρηματοπιστωτικές κρατικές επιχειρήσεις. Οι μη κινεζικές SOEs σε άλλα μέρη του κόσμου δεν ακολουθούν αυτές τις τρεις διακρίσεις.
Το 2018, μια μελέτη του ΔΝΤ διαπίστωσε ότι τα περιουσιακά στοιχεία των μη χρηματοπιστωτικών SOEs στην Κίνα, ως ποσοστό του ΑΕΠ, ανέρχονταν στο 180% του ΑΕΠ. Ενώ το 2015, οι SOEs της Ιταλίας, της Ινδίας, της Νότιας Κορέας, της Σαουδικής Αραβίας και της Νορβηγίας δεν ξεπερνούσαν το 50% του ΑΕΠ [6]. Σύμφωνα με τη WSJ, η αξία των περιουσιακών στοιχείων των γαλλικών SOEs το 2008 ως ποσοστό του ΑΕΠ ανερχόταν σε 686 δισεκατομμύρια δολάρια ΗΠΑ, ποσό που αντιστοιχούσε στο 28% του ΑΕΠ. Την ίδια χρονιά, οι κινεζικές μη χρηματοπιστωτικές SOEs ανέρχονταν σε 6 τρισεκατομμύρια δολάρια ΗΠΑ, ή 133% του ΑΕΠ [7].
Το 2010, το 94% του συνόλου των περιουσιακών στοιχείων που κατείχαν οι 150 κορυφαίες εταιρείες ελεγχόταν από το κράτος, ποσοστό που αντιστοιχούσε στο 41,2% του συνόλου των εταιρικών περιουσιακών στοιχείων στην Κίνα, επί ενός συνολικού αριθμού περίπου 5 εκατομμυρίων εγγεγραμμένων εταιρειών [8]. Το 2012, το σύνολο των περιουσιακών στοιχείων που κατείχε ο κρατικός τομέας στην Κίνα ανερχόταν στο 55,78% ή στο 53%, ανάλογα με την εκτίμηση που χρησιμοποιείται [9]. Ωστόσο, σε σύγκριση με τις ευρωπαϊκές χώρες κατά το ίδιο έτος (όπως παρουσιάζεται αναλυτικότερα στο παρακάτω διάγραμμα), το σύνολο των περιουσιακών στοιχείων των χωρών της Ανατολικής Ευρώπης (ως επί το πλείστον πρώην χώρες του Ανατολικού Μπλοκ) που κατείχε ο κρατικός τομέας ανερχόταν περίπου στο 13%. Για τις Κάτω Χώρες, την Ιταλία, την Ισπανία, τη Γαλλία, το Βέλγιο και την Πορτογαλία, το αντίστοιχο ποσοστό ήταν περίπου 4,60%. Για την Ιρλανδία και το Ηνωμένο Βασίλειο, ήταν ακόμη χαμηλότερο. Για την Αυστρία και τη Γερμανία, ανερχόταν περίπου στο 10,79%. Για τις σκανδιναβικές χώρες, ανερχόταν στο 6,02%. [10]
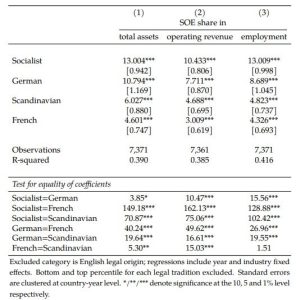
Νομική προέλευση και ποσοστά κρατικών επιχειρήσεων σε επίπεδο χώρας. [10] Σημείωση: «Γερμανικές» – AT, DE· «Γαλλικές» – BE, ES, FR, IT, NL, PT· «Σκανδιναβικές» – DK, FI, NO, SE· και «Σοσιαλιστικές» – BG, CZ, EE, HR, HU, LT, LV, PL, RO, RU, SI, SK, UA.
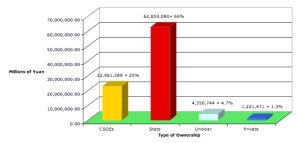
Γράφημα που παρουσιάζει τα περιουσιακά στοιχεία των 150 μεγαλύτερων επιχειρήσεων της Κίνας το 2010 [8]. Οι CSOEs (Κεντρικές Κρατικές Επιχειρήσεις, όπως αναλύεται παρακάτω) και η κατηγορία «State» υπάγονται στην κρατική δικαιοδοσία.
Παραδείγματα κυρίαρχων κρατικών επιχειρήσεων (SOEs)
Τώρα που η διατήρηση και η ισχυρή παρουσία των κρατικών επιχειρήσεων (SOEs) στη σύγχρονη κινεζική οικονομία έχει τεκμηριωθεί μέσω στατιστικών στοιχείων, θέλω να παρουσιάσω και ορισμένα εμπειρικά στοιχεία, δηλαδή συγκεκριμένα παραδείγματα που θα μπορούσαν να χρησιμοποιηθούν ή να παρατεθούν ως αναφορά στο μέλλον. Επιστρέφοντας στο ζήτημα των «βασικών τομέων», στους οποίους οι κρατικές επιχειρήσεις πρέπει να διατηρούν κυρίαρχη θέση, παρακάτω παρατίθενται ορισμένα παραδείγματα κρατικών επιχειρήσεων (SOEs) που κατέχουν δεσπόζουσα θέση στους αντίστοιχους βασικούς τομείς δραστηριότητάς τους.
Ο κλάδος παραγωγής ηλεκτρικής ενέργειας στην Κίνα κυριαρχείται από πέντε ομίλους κρατικών επιχειρήσεων (SOEs) που δραστηριοποιούνται στην παραγωγή ηλεκτρικής ενέργειας: την China Huaneng Power Group, την China Datang Corporation, την China Huadian Corporation, την China Guodian Corporation και την China Power Investment Corporation. Ο τομέας των υπηρεσιών κοινής ωφέλειας κυριαρχείται από την State Grid Corporation of China (SGCC) και την China Southern Power Grid Corporation [17]. Ο κλάδος των τηλεπικοινωνιών στην Κίνα κυριαρχείται από τρεις κρατικούς τηλεπικοινωνιακούς παρόχους: την China Telecom, την China Unicom και την China Mobile [18].
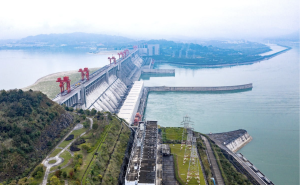
Το Φράγμα των Τριών Φαραγγιών της Κίνας — ένα από τα μεγαλύτερα φράγματα στον κόσμο, το διαχειρίζεται η «Εταιρεία των Τριών Φαραγγιών», μια κρατική επιχείρηση (SOE). Στις θυγατρικές της περιλαμβάνονται εταιρείες κοινής ωφέλειας, όπως η China Yangtze Power, γεγονός που αναδεικνύει περαιτέρω τον κρατικό έλεγχο της οικονομίας. [Πηγή εικόνας: China Daily]
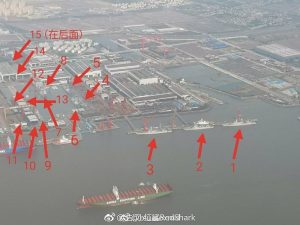
Δεκαπέντε αντιτορπιλικά και ένα αεροπλανοφόρο βρίσκονται υπό κατασκευή στο ναυπηγείο Jiangnan της Κίνας. Το ναυπηγείο Jiangnan ανήκει στην προαναφερθείσα China State Shipbuilding Corporation, μια κρατική επιχείρηση (SOE).
[Πηγή εικόνας: Naval News]
Η China Minmetals κατέχει το 90% του εγχώριου μεριδίου αγοράς στον μεταλλουργικό κλάδο [24]. Κατέχει επίσης το 90% της αξίας των συμβάσεων για εγχώρια έργα μεταλλουργικής μηχανικής και κατασκευών, τα οποία αφορούν την κατασκευή μηχανημάτων και εξοπλισμού για βιομηχανικές μονάδες παραγωγής μετάλλων [25]. Αυτά είναι μόνο μερικά χαρακτηριστικά παραδείγματα των μεγάλων και κυρίαρχων κρατικών επιχειρήσεων (SOE) που διαδραματίζουν καθοριστικό ρόλο στην εγχώρια αγορά της Κίνας. Όσο πιο κοντά βρίσκεται ένας οικονομικός κλάδος στην αρχή της παραγωγικής αλυσίδας , τόσο μεγαλύτερη είναι η κρατική ιδιοκτησία σε αυτόν. Αυτός αποτελεί τον γενικό κανόνα για τον βαθμό κρατικής συμμετοχής στην εγχώρια οικονομία.
Το σύστημα των μετόχων
SASAC Logo.
Η Επιτροπή Εποπτείας και Διαχείρισης Κρατικών Περιουσιακών Στοιχείων του Κρατικού Συμβουλίου (SASAC) είναι ένας θεσμός που υπάγεται άμεσα στη διοίκηση του Κρατικού Συμβουλίου. Πρόκειται για ειδική οργάνωση σε υπουργικό επίπεδο, η οποία υπάγεται άμεσα στο Κρατικό Συμβούλιο. Η Επιτροπή του Κομμουνιστικού Κόμματος Κίνας στη SASAC ασκεί τις αρμοδιότητες που της έχουν ανατεθεί από την Κεντρική Επιτροπή του Κομμουνιστικού Κόμματος Κίνας. [26]
Ο τρόπος με τον οποίο τεκμηριώνεται ή αποδεικνύεται η ιδιοκτησία είναι μέσω της κατοχής μετοχών. Η SASAC κατέχει το 100% των μετοχών συνολικά 98 κεντρικών κρατικών επιχειρήσεων (CSOE). Υπάρχει η κοινή παρανόηση ότι οι εταιρείες πρέπει να ανήκουν κατά 50% ή περισσότερο στο κράτος ή, με κάποιον τρόπο, να είναι εξ ολοκλήρου κρατικές, προκειμένου να θεωρούνται στην πράξη «κρατικές επιχειρήσεις» ή να λειτουργούν σύμφωνα με τις κατευθύνσεις του Κόμματος. Ωστόσο, τυπικά, τα ποσοστά απασχόλησης και παραγωγής των κρατικών επιχειρήσεων (SOE) είναι χαμηλότερα από εκείνα του μη κρατικού τομέα· παρ’ όλα αυτά, οι κρατικές επιχειρήσεις εξακολουθούν να υφίστανται και να διαδραματίζουν κυρίαρχο ρόλο στην οικονομία.
Πώς είναι αυτό δυνατόν; Μέσω του συστήματος των μετόχων. Ένας από τους τρόπους με τους οποίους το ΚΚΚ διατηρεί λειτουργικό έλεγχο σε πολλές επιχειρήσεις είναι μέσω ενός πολυεπίπεδου συστήματος μετοχικής ιδιοκτησίας, στο οποίο μία κεντρική κρατική επιχείρηση (CSOE) ελέγχει άμεσα ή έμμεσα εκατοντάδες, ακόμη και 200 ή περισσότερες επιχειρήσεις, μέσω του δικού της συστήματος θυγατρικών. Ο Λένιν αναφέρεται ακριβώς σε αυτό το φαινόμενο στο βιβλίο του Ο Ιμπεριαλισμός, ανώτατο στάδιο του καπιταλισμού, αν και εδώ το φαινόμενο εμφανίζεται αντεστραμμένο, καθώς πλέον το κράτος είναι ο «μέτοχος», ενώ ο Λένιν ανέλυε την αστική τάξη ως τους μετόχους.
«Ο επικεφαλής του ομίλου ελέγχει την κύρια εταιρεία (κυριολεκτικά: τη “μητρική εταιρεία”)· η τελευταία κυριαρχεί επί των θυγατρικών εταιρειών (“θυγατρικές εταιρείες”), οι οποίες με τη σειρά τους ελέγχουν άλλες θυγατρικές (“εγγονές εταιρείες”) κ.ο.κ. Με αυτόν τον τρόπο, είναι δυνατόν, με σχετικά μικρό κεφάλαιο, να ελεγχθούν τεράστιοι τομείς της παραγωγής. Πράγματι, εάν η κατοχή του 50% του κεφαλαίου αρκεί πάντοτε για τον έλεγχο μιας εταιρείας, ο επικεφαλής του ομίλου χρειάζεται μόλις ένα εκατομμύριο για να ελέγξει οκτώ εκατομμύρια στις θυγατρικές δεύτερου βαθμού. Και εάν αυτή η “διασύνδεση” επεκταθεί, είναι δυνατόν με ένα εκατομμύριο να ελεγχθούν δεκαέξι εκατομμύρια, τριάντα δύο εκατομμύρια κ.ο.κ. Στην πραγματικότητα, η εμπειρία δείχνει ότι αρκεί η κατοχή του 40% των μετοχών μιας εταιρείας για να ελέγχει κανείς τη διοίκησή της, καθώς στην πράξη ένας ορισμένος αριθμός μικρών και διάσπαρτων μετόχων αδυνατεί να παρίσταται στις γενικές συνελεύσεις κ.λπ. Η “εκδημοκρατικοποίηση” της ιδιοκτησίας των μετοχών, από την οποία οι αστοί σοφιστές και οι οπορτουνιστές λεγόμενοι “Σοσιαλδημοκράτες” προσδοκούν (ή ισχυρίζονται ότι προσδοκούν) την “εκδημοκρατικοποίηση του κεφαλαίου”, την ενίσχυση του ρόλου και της σημασίας της μικρής κλίμακας παραγωγής κ.λπ., αποτελεί στην πραγματικότητα έναν από τους τρόπους αύξησης της ισχύος της χρηματοπιστωτικής ολιγαρχίας.» [27]
Ο Λένιν καταλάβαινε ότι ήταν απολύτως πιθανό το σύστημα της μετοχικής ιδιοκτησίας να «αυξήσει τη δύναμη» της χρηματοπιστωτικής ολιγαρχίας. Τι θα γινόταν όμως αν, αντί για μια χρηματοπιστωτική ολιγαρχία στην κορυφή της πυραμίδας, βρισκόταν το Κομμουνιστικό Κόμμα; Ή, πιο συγκεκριμένα, η SASAC;
Ο Λένιν σημειώνει στο παραπάνω απόσπασμα ότι η κατοχή μόλις του 40% των μετοχών μιας και μόνο εταιρείας αρκεί για να καθορίζει κανείς τη λειτουργία και τις αποφάσεις της. Επισημαίνει επίσης πώς οι «μητρικές εταιρείες» κυριαρχούν πάνω στις «θυγατρικές» και, έμμεσα, ελέγχουν ακόμη και τις «εγγονές» εταιρείες. Επομένως, είναι απολύτως δυνατό «1 εκατομμύριο να κυβερνά 32 εκατομμύρια». Και αυτός ακριβώς είναι ο τρόπος με τον οποίο οι κρατικές επιχειρήσεις (SOEs) αποκρύπτουν τη θεσμικά προβλεπόμενη κρατική ιδιοκτησία τους μέσα στην κινεζική οικονομία, διατηρώντας παράλληλα τον de facto έλεγχο και την επιρροή τους.
Το φαινόμενο αυτό έχει επισημανθεί από τον Derrick Scissors, πρώην Senior Research Fellow στο Heritage Foundation. Το 2007 διαπίστωσε ότι, παρότι η 100% κρατική ιδιοκτησία μπορεί να «αποδυναμώνεται» μέσω της κατανομής της ιδιοκτησίας σε διαφορετικούς μετόχους, ορισμένοι από τους οποίους δεν είναι κρατικοί, η πλειοψηφική συμμετοχή ή ο μέτοχος που ασκεί τον έλεγχο εξακολουθεί, σε μεγάλο βαθμό, να βρίσκεται υπό κρατική ιδιοκτησία. Αυτό συμβαίνει παρά το γεγονός ότι, τυπικά, οι συγκεκριμένες εταιρείες μπορεί να θεωρούνται μη κρατικές ή ακόμη και να χαρακτηρίζονται ως ιδιωτικές από ξένα μέσα ενημέρωσης. Όπως υποστηρίζει, ωστόσο, το φαινόμενο αυτό δεν μεταβάλλει σε τίποτα τον κρατικό έλεγχο. Ακόμη και όταν οι εταιρείες είναι εισηγμένες σε ξένα χρηματιστήρια, τα τελικά δικαιώματα ελέγχου εξακολουθούν να βρίσκονται στα χέρια του κράτους.
Ανεξάρτητα από τη μετοχική τους σύνθεση, όλες οι εθνικές επιχειρήσεις που δραστηριοποιούνται στους τομείς οι οποίοι αποτελούν τον πυρήνα της κινεζικής οικονομίας υποχρεούνται εκ του νόμου να ανήκουν στο κράτος ή να τελούν υπό τον έλεγχό του. Στους τομείς αυτούς περιλαμβάνονται η παραγωγή και διανομή ηλεκτρικής ενέργειας· το πετρέλαιο, ο άνθρακας, τα πετροχημικά και το φυσικό αέριο· οι τηλεπικοινωνίες· η αμυντική βιομηχανία· η αεροπορία και η ναυτιλία· η παραγωγή μηχανημάτων και αυτοκινήτων· οι τεχνολογίες πληροφορικής· οι κατασκευές· καθώς και η παραγωγή σιδήρου, χάλυβα και μη σιδηρούχων μετάλλων. Οι σιδηρόδρομοι, η διανομή σιτηρών και ο ασφαλιστικός κλάδος τελούν επίσης υπό την κυριαρχία του κράτους, ακόμη και αν δεν υπάρχει κάποια επίσημη κρατική απόφαση που να το προβλέπει ρητά.
Το ίδιο επισημαίνει και η Margaret Pearson, η οποία υποστηρίζει ότι, παρά την έκδοση μετοχών, οι εκδόσεις αυτές δεν αποσκοπούν σε μια μαζική «αποκρατικοποίηση» ή «ιδιωτικοποίηση» των επιχειρήσεων. Αντίθετα, στόχος τους είναι η αναβάθμιση και η ενίσχυση της αξίας των εταιρικών περιουσιακών στοιχείων που ανήκουν στο κράτος. Παρότι ορισμένες επιχειρήσεις μπορεί να έχουν εισαχθεί στο χρηματιστήριο, τα δικαιώματα ελέγχου των μητρικών τους εταιρειών, εξακολουθούν να βρίσκονται σταθερά στα χέρια του κράτους.
Ο Stephen Green, μέλος του Royal Institute of International Affairs, επιβεβαιώνει περαιτέρω αυτή την άποψη, υποστηρίζοντας ότι ο τρόπος με τον οποίο εκδίδονται οι μετοχές δεν αποσκοπεί στην αποκρατικοποίηση των κλάδων της οικονομίας, αλλά στην υποστήριξη και επιδότηση της αναδιάρθρωσης των κρατικών επιχειρήσεων (SOEs), καθώς και στην αποτροπή των ιδιωτικών επιχειρήσεων από το να αντλούν κεφάλαια.
Μια ερευνητική μελέτη του 2009 κατέληξε στο συμπέρασμα ότι η εκστρατεία «ιδιωτικοποίησης» της Κίνας διαφέρει ριζικά από εκείνες που πραγματοποιήθηκαν στην Ανατολική Ευρώπη και ότι η πώληση μετοχών δεν μεταβάλλει ουσιαστικά τον κρατικό έλεγχο. Στην πραγματικότητα, δεν έχει υπάρξει κάποια ουσιαστική μεταβίβαση του κρατικού ελέγχου σε ιδιώτες. Η πλειονότητα των εταιρειών στην Κίνα έχει περίπου το 66% των μετοχών της στα χέρια του κράτους. Ακόμη και όταν οι μετοχές μπορούν να αποτελέσουν αντικείμενο διαπραγμάτευσης ή να διατεθούν ελεύθερα στην αγορά, στην πλειονότητά τους εξακολουθούν να διατηρούνται επ’ αόριστον από κρατικούς φορείς.
Το 2014, μια ακόμη μελέτη διαπίστωσε ότι η εγχώρια αγορά της Κίνας τελεί υπό πλήρη κρατική κυριαρχία. Η κεντρική κυβέρνηση διαδραματίζει όλους τους βασικούς ρόλους στην αγορά: από εκδότης τίτλων και ανάδοχος εκδόσεων έως ρυθμιστική αρχή, μέτοχος με καταστατικό έλεγχο και διαχειριστής των χρηματιστηρίων. Οι προσπάθειες απλοποίησης των εγχώριων θεσμικών και οργανωτικών δομών έχουν απλώς αποκρύψει το γεγονός ότι το κράτος, μέσω των διαφόρων θεσμικών και εταιρικών μορφών υπό τις οποίες εμφανίζεται, εξακολουθεί να κατέχει σχεδόν τα δύο τρίτα των μετοχών των εταιρειών που είναι εισηγμένες στα εγχώρια χρηματιστήρια. Ο συνδυασμός κρατικών μονοπωλίων με «τεχνογνωσία της Wall Street» και διεθνές κεφάλαιο έχει οδηγήσει στη δημιουργία εθνικών εταιρικών ομίλων, οι οποίοι δεν αποτελούν παρά μια εταιρική ενσωμάτωση των παλαιών βιομηχανικών υπουργείων της Κίνας, κατά το πρότυπο του σοβιετικού συστήματος.
[32]
Μια ερευνητική μελέτη του 2017 διαπιστώνει ότι τα στελέχη της nomenklatura που διορίζονται από το κράτος και εργάζονται σε αυτές τις μεγάλες «μητρικές» εταιρείες ανταποκρίνονται πρωτίστως στις κατευθύνσεις του κράτους και όχι στα συμφέροντα των μετόχων μειοψηφίας των «θυγατρικών» ή «εγγονών» εταιρειών τους. Η βασική εταιρεία συμμετοχών είναι εκείνη που συντονίζει την επιχειρηματική δραστηριότητα των «θυγατρικών» και «εγγονών» εταιρειών, και αυτές οι βασικές εταιρείες συμμετοχών τελούν πάντοτε υπό την κυριαρχία της κρατικής ιδιοκτησίας. Οι επιχειρηματικές αυτές δραστηριότητες ασκούνται πρωτίστως προς εξυπηρέτηση της κρατικής βιομηχανικής πολιτικής και, ασφαλώς, με προτεραιότητα σε σχέση με ό,τι θα μπορούσε να εξυπηρετεί τη μεγιστοποίηση του πλούτου των μετόχων, ιδίως των μετόχων μειοψηφίας εκτός του ομίλου, οι οποίοι έχουν επενδύσει στις επιμέρους νομικά αυτοτελείς θυγατρικές εταιρείες, συχνά μέσω των δημόσιων κεφαλαιαγορών. [33]
Από το 1990 έως το 2003, διαπιστώθηκε ότι μόνο περίπου το 7% του συνόλου των εισηγμένων εταιρειών θα μπορούσε πραγματικά να θεωρηθεί «ιδιωτικό». Οι εταιρείες αυτές έχουν τη δυνατότητα να αντλούν ιδιωτικά έσοδα, όμως τα δικαιώματα ελέγχου τους βρίσκονται σε μεγάλο βαθμό στα χέρια του κράτους και, ως εκ τούτου, θα πρέπει να θεωρούνται κρατικές επιχειρήσεις. Παρόλο που πολλές από αυτές τις εταιρείες δεν καταγράφονται επισήμως ως κρατικές επιχειρήσεις (SOE), χαρακτηρίζονται αντίθετα ως επιχειρήσεις μικτής ιδιοκτησίας (joint ventures) ή ως μετοχικές εταιρείες (shareholding companies)[34].
Εταιρείες Περιορισμένης Ευθύνης (LLCs) / Μετοχικές Εταιρείες
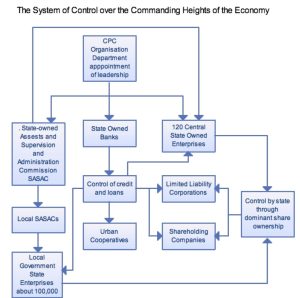
Διάγραμμα που απεικονίζει τον τρόπο με τον οποίο η Κίνα ασκεί έλεγχο στους στρατηγικής σημασίας κλάδους της οικονομίας [35]
Η εισαγωγή των χρηματιστηρίων στην Κίνα φάνηκε αρχικά ως μια υποχώρηση προς τον «καπιταλισμό». Ωστόσο, τον Ιούλιο του 2015, μια κρίση στο χρηματιστήριο ανέδειξε τις εσωτερικές αντιφάσεις μεταξύ των πιέσεων της αγοράς και του κρατικού ελέγχου, αποκαλύπτοντας παράλληλα τις ιδιαιτερότητες των αγορών της Κίνας. Τυπικά, υπάρχουν όλοι οι θεσμοί, οι οργανισμοί, καθώς και οι διοικητικές και νομοθετικές μορφές που απαιτούνται για την αναπαραγωγή του δυτικού μοντέλου χρηματιστηριακών αγορών. Ωστόσο, όλες οι πτυχές των κεφαλαιαγορών εξακολουθούν να ανήκουν, άμεσα ή έμμεσα, σε κάποιο κρατικό φορέα. Ως συνέπεια, όταν οι τιμές των μετοχών άρχισαν να καταρρέουν τον Ιούλιο του 2015, δόθηκε εντολή στις κρατικές τράπεζες να χορηγήσουν δάνεια ύψους 209 δισ. δολαρίων ΗΠΑ στην εξ ολοκλήρου κρατική China Securities Finance Corp., προκειμένου να αγοράσει μετοχές. Με τον τρόπο αυτό, η μεταβλητότητα της αγοράς περιορίστηκε μέσω μαζικής κρατικής παρέμβασης. Αυτό σημαίνει ότι η πορεία των εισηγμένων εταιρειών καθορίζεται τελικά από δημοσιονομικούς περιορισμούς που τίθενται από την Κεντρική Κυβέρνηση. [35]
Η εκτεταμένη υποτίμηση της επιρροής της κρατικής ιδιοκτησίας στην οικονομία δεν αφορά απλώς την εσφαλμένη αναγνώριση των συγκαλυμμένων σχέσεων δημόσιας ιδιοκτησίας, αλλά και την κατανόηση της «δυναμικής του ελέγχου» που ασκούν τα όργανα του Κόμματος και του κράτους. [36]
Υπάρχει ένα διαρκές πρόβλημα κατά την προσπάθεια αναγνώρισης των επιχειρήσεων ως «κρατικών». Σε πολλές περιπτώσεις, επιχειρήσεις που είναι λειτουργικά κρατικές καταγράφονται ως «ελεγχόμενες από ξένο κεφάλαιο» απλώς και μόνο επειδή το 30% των μετοχών τους ανήκει σε αλλοδαπό φορέα, παρά το γεγονός ότι τα δικαιώματα ελέγχου ασκούνται από το κράτος. [37]
Για παράδειγμα, οι επιχειρήσεις μικτής ιδιοκτησίας (joint ventures) της τοπικής κυβέρνησης της Σαγκάης με τις GM και Volkswagen (Shanghai-GM και Shanghai-VW) είναι καταχωρισμένες ως ξένες εταιρείες, παρά το γεγονός ότι η τοπική κυβέρνηση της Σαγκάης κατέχει το 50% του μετοχικού κεφαλαίου κάθε εταιρείας, ποσοστό που αποτελεί τη μεγαλύτερη μετοχική συμμετοχή στην περίπτωση της Shanghai-VW. [37]
Αυτό μπορεί επίσης να συμβεί όταν η εταιρεία ανήκει σε εταιρεία συμμετοχών (holding company) που είναι καταχωρισμένη εκτός της ηπειρωτικής Κίνας. Για παράδειγμα, η Lenovo και η CNOOC (κρατική πετρελαϊκή εταιρεία) ανήκουν σε εταιρείες συμμετοχών που είναι καταχωρισμένες στο Χονγκ Κονγκ και, ως εκ τούτου, σύμφωνα με το κινεζικό δίκαιο, καταγράφονται ως εταιρείες με ξένη ιδιοκτησία στην Κίνα, παρά το γεγονός ότι τα δικαιώματα ελέγχου εξακολουθούν να ασκούνται ουσιαστικά από το κράτος. [37]
Δεύτερον, πολλές κρατικές επιχειρήσεις, ιδίως μετά το 1998, είναι καταχωρισμένες ως εταιρείες περιορισμένης ευθύνης ή εισηγμένες στο χρηματιστήριο, παρά το γεγονός ότι το ελέγχον ποσοστό συμμετοχής ανήκει σε εταιρεία συμμετοχών που ελέγχεται από το κράτος. Η εταιρεία χάλυβα Baoshan και η αυτοτελής εταιρεία παραγωγής αυτοκινήτων του ομίλου SAIC της Σαγκάης (SAIC), που αναφέρθηκαν προηγουμένως, αποτελούν παραδείγματα εισηγμένων εταιρειών και, ως εκ τούτου, είναι καταχωρισμένες ως μετοχικές εταιρείες, με το ελέγχον ποσοστό συμμετοχής όμως να ανήκει σε εταιρεία συμμετοχών που ανήκει στο κινεζικό κράτος. [37]
Το 66% του συνόλου των επιχειρήσεων ανήκει άμεσα ή έμμεσα στη SASAC. Το 2012, το ποσοστό των «μη καταγεγραμμένων» κρατικών επιχειρήσεων ανερχόταν στο 50%, καθώς οι επιχειρήσεις αυτές καταχωρίζονταν ως ιδιωτικές. Αυτό σημαίνει ότι το επίσημα καταγεγραμμένο κρατικό μερίδιο της οικονομίας είναι στην πραγματικότητα κατά 50% μεγαλύτερο. Σημειωτέον ότι εδώ η κρατική ιδιοκτησία ορίζεται ως η κατοχή τουλάχιστον του 50% μιας επιχείρησης από το κράτος. [37]
Μπορούμε να προεκτείνουμε αυτό το ποσοστό και να το εφαρμόσουμε στην ιδιοκτησία περιουσιακών στοιχείων το 2012, όταν το 53% του συνόλου των περιουσιακών στοιχείων στην Κίνα βρισκόταν στα χέρια του κρατικού τομέα. Ας υποθέσουμε και πάλι ότι μια επιχείρηση θεωρείται κρατική όταν το κράτος κατέχει τουλάχιστον το 50% της ιδιοκτησίας της. Το 50% του 53% ισούται με 26,5%, γεγονός που σημαίνει ότι, το 2012, εάν συμπεριλάβουμε και τον «μη καταγεγραμμένο» κρατικό τομέα, η συνολική κρατική ιδιοκτησία περιουσιακών στοιχείων ανερχόταν στην πραγματικότητα στο 79,5%.
Παραδείγματα εφαρμογής του συστήματος μετοχικής ιδιοκτησίας / εταιρειών περιορισμένης ευθύνης
Ένα παράδειγμα του τρόπου με τον οποίο αυτό το σύστημα λειτουργεί στην πράξη μπορεί να δοθεί μέσω της εταιρείας Sinopec: μιας πετροχημικής εταιρείας που ανήκει άμεσα στη SASAC και αποτελεί μία από τις μεγαλύτερες, αν όχι τη μεγαλύτερη, πετροχημικές εταιρείες στον κόσμο. Η Sinopec κατέχει μονοπωλιακή θέση σε όλες τις δραστηριότητες υδρογονανθράκων στην Κίνα που βρίσκονται στην αρχή της παραγωγικής αλυσίδας. [33]
Βενζινάδικο της Sinopec στο Hong Kong
Μια βασική εταιρεία της Sinopec, η οποία ανήκει κατά 100% στη SASAC, αποτελεί το κέντρο του ομίλου Sinopec. Μια θυγατρική, ένα τμήμα ή μια συνδεδεμένη οντότητα υπό πλειοψηφικό έλεγχο θα λειτουργούσε ως εξειδικευμένη «εταιρεία συμμετοχών χρηματοδότησης», απαραίτητη για την κατανομή κεφαλαίων και τη χρηματοδότηση των δραστηριοτήτων και των οντοτήτων που περιλαμβάνονται στον όμιλο Sinopec, καθώς και μεταξύ αυτών. Η Sinopec Group Holding Company —η οποία, βάσει της επιχειρηματικής της άδειας, έχει ρητά το δικαίωμα να επενδύει σε άλλες οντότητες, κατέχει με τη σειρά της έναν πολύ μεγάλο αριθμό θυγατρικών που δραστηριοποιούνται αποκλειστικά σε επιχειρηματικούς τομείς που σχετίζονται με τη Sinopec. Κάθε μία από αυτές διαθέτει επιχειρηματικό αντικείμενο που της επιτρέπει να δραστηριοποιείται σε έναν συγκεκριμένο κλάδο στο πλαίσιο του ευρύτερου μονοπωλίου του ομίλου ή σε καθορισμένες γεωγραφικές περιοχές.
Μια θυγατρική, ένα τμήμα ή μια συνδεδεμένη οντότητα υπό πλειοψηφικό έλεγχο θα λειτουργούσε ως εξειδικευμένη «εταιρεία συμμετοχών χρηματοδότησης», απαραίτητη για την κατανομή κεφαλαίων και τη χρηματοδότηση των δραστηριοτήτων και των οντοτήτων που περιλαμβάνονται στον όμιλο Sinopec, καθώς και μεταξύ αυτών. Η Sinopec Group Holding Company, η οποία έχει ρητώς βάσει της επιχειρηματικής της άδειας, δυνατότητα να επενδύει σε άλλες οντότητες, κατέχει με τη σειρά της έναν πολύ μεγάλο αριθμό θυγατρικών που δραστηριοποιούνται αποκλειστικά σε επιχειρηματικούς τομείς που σχετίζονται με τη Sinopec. Κάθε μία από αυτές διαθέτει επιχειρηματικό αντικείμενο που της επιτρέπει να δραστηριοποιείται σε έναν συγκεκριμένο κλάδο στο πλαίσιο του ευρύτερου μονοπωλίου του ομίλου ή σε καθορισμένες γεωγραφικές περιοχές.
Οι θυγατρικές αυτές θα εμφανίζουν πάντοτε πλειοψηφική συμμετοχή της Sinopec Group Holding Company ή κάποιας θυγατρικής που ελέγχεται από αυτήν. Ωστόσο, μπορούν να χρηματοδοτούνται άμεσα μέσω τραπεζικών δανείων, μέσω μειοψηφικών ιδιωτικών επενδύσεων ή μέσω των δημόσιων αγορών μετοχικού κεφαλαίου, τόσο στο εσωτερικό όσο και στο εξωτερικό. Ο όμιλος Sinopec μπορεί να επιδιώξει την αναδιοργάνωση μιας παραδοσιακής δομής κρατικής επιχείρησης (SOE), η οποία συγκεντρώνει παραγωγικά και κοινωνικού χαρακτήρα περιουσιακά στοιχεία και δραστηριοποιείται στον πετροχημικό κλάδο, όπως στην περιοχή Jinshan, στα προάστια της Σαγκάης, σε μια εταιρεία που ελέγχεται από τη Sinopec Group Holding Company και ονομάζεται «Sinopec Shanghai Petrochemical Company Limited». Η εταιρεία αυτή θα μπορούσε στη συνέχεια να πραγματοποιήσει αρχική δημόσια προσφορά (IPO) στις εγχώριες ή στις ξένες αγορές μετοχικού κεφαλαίου της Λαϊκής Δημοκρατίας της Κίνας (PRC).
Μετά την αρχική δημόσια προσφορά (IPO), η εκδότρια εταιρεία Sinopec Shanghai Petrochemical Company Limited θα εξακολουθούσε να τελεί υπό τον απόλυτο έλεγχο της βασικής εταιρείας συμμετοχών, της κρατικής επιχείρησης (SOE) της Sinopec, η οποία λειτουργεί υπό τον έλεγχο του Κόμματος και του κράτους, μέσω της κατοχής ποσοστού 80% του μετοχικού κεφαλαίου και της εξουσίας της να διορίζει όλα τα μέλη του διοικητικού συμβουλίου και τα ανώτερα στελέχη της εισηγμένης θυγατρικής.
Με αυτόν τον τρόπο η Sinopec ασκεί έλεγχο σε εκατοντάδες δικές της θυγατρικές, παρόλο που πολλές από αυτές δεν είναι τυπικά «κρατικές» ούτε καταγράφονται ως κρατικές επιχειρήσεις (SOE) σύμφωνα με τις επίσημες κινεζικές στατιστικές.
Ένα παράδειγμα εταιρείας που είναι εισηγμένη στο εξωτερικό, αλλά στην πραγματικότητα είναι κρατική, είναι η SMIC, γνωστή και ως Semiconductor Manufacturing International Corporation. Ο μόνος λόγος για τον οποίο θεωρείται «εισηγμένη στο εξωτερικό / με ξένη ιδιοκτησία» είναι ότι το 58% των μετοχών της είναι εισηγμένο στο χρηματιστήριο του Χονγκ Κονγκ.
Το 14,11% των μετοχών της κατέχεται από την Datang HK, η οποία είναι εξ ολοκλήρου θυγατρική της Datang Holdings, η οποία με τη σειρά της ανήκει εξ ολοκλήρου στην CICT, μια κεντρική κρατική επιχείρηση (CSOE). [38] Η ίδια η CICT κατέχει άμεσα επιπλέον 0,92% του συνόλου των μετοχών, ανεβάζοντας το συνολικό ποσοστό στο 15,03%. Το 7,80% των μετοχών κατέχεται από την Xinxin HK, μια εξ ολοκλήρου θυγατρική της Xunxin (Shanghai) Investment Co., Ltd., η οποία με τη σειρά της ανήκει εξ ολοκλήρου στο China IC Fund, ένα κρατικό επενδυτικό ταμείο. Επιπλέον, το IC Fund κατέχει άμεσα άλλο 1,61% των μετοχών. Το 0,46% κατέχεται από την Guoxin Investment, ένα κρατικό επενδυτικό ταμείο. Το 0,50% κατέχεται από θυγατρική της China Construction Bank, η οποία είναι κρατική τράπεζα. Τέλος, ένα ακόμη 0,43% κατέχεται από θυγατρική της China Merchants Bank, η οποία είναι επίσης κρατική τράπεζα.
Το συνολικό ποσοστό κρατικής ιδιοκτησίας ανέρχεται σε 25,83%. [39] Η ένδειξη HKSCC αφορά απλώς μετοχές που είναι εισηγμένες στο χρηματιστήριο του Χονγκ Κονγκ και δεν αποτυπώνει με ακρίβεια τις μετοχές που παρέχουν τον έλεγχο της εταιρείας. Οι μετοχές αυτές μπορούν να αγοραστούν από οποιονδήποτε έχει πρόσβαση στο χρηματιστήριο του Χονγκ Κονγκ. Ο μέτοχος με τη μεγαλύτερη συμμετοχή, καθώς και οι υπόλοιποι μεγαλύτεροι μέτοχοι, είναι κρατικές επιχειρήσεις, οι οποίες συνδέονται άμεσα ή έμμεσα με την κεντρική κυβέρνηση, μέσω διαφορετικών επιπέδων ιδιοκτησιακής και ελεγκτικής σύνδεσης. Παρόλο που η SMIC δεν είναι «τυπικά κρατική», είναι στην πράξη κρατική ως προς τον τρόπο με τον οποίο ελέγχεται και λειτουργεί.
Ένα ακόμη πιο απλό παράδειγμα θα ήταν το franchise της McDonald’s στην Κίνα. Παρόλο που, τυπικά, πρόκειται για ξένη επιχείρηση, η οποία φέρει την εταιρική και εμπορική ονομασία «McDonald’s», ο μέτοχος με τον έλεγχο είναι μια κρατική επιχείρηση (SOE) γνωστή ως CITIC, η οποία κατέχει το 52% του συνολικού μετοχικού κεφαλαίου. Ως εκ τούτου, η McDonald’s στην Κίνα μπορεί να θεωρηθεί λειτουργικά κρατικά ελεγχόμενη, παρά το γεγονός ότι τυπικά είναι επιχείρηση με ξένη ιδιοκτησία. [40]
Τέλος, το τελευταίο παράδειγμα καταδεικνύει πώς μια εταιρεία περιορισμένης ευθύνης (LLC) μπορεί να λειτουργεί στην πράξη ως κρατική επιχείρηση, παρόλο που η τυπική νομική της μορφή είναι αυτή μιας «εταιρείας περιορισμένης ευθύνης». Η Sichuan Changhong Electric είναι ο μεγαλύτερος παραγωγός τηλεοράσεων στην Κίνα και ο μοναδικός παραγωγός μπαταριών για το Chengdu J-10 «Vigorous Dragon», ένα μαχητικό αεροσκάφος πολλαπλού ρόλου. Ακόμη και η επίσημη έκθεση των μετόχων της αναφέρει τα εξής:
Η Sichuan Changhong Electronic Co., Limited («Sichuan Changhong»), εταιρεία συσταθείσα στη Λαϊκή Δημοκρατία της Κίνας (PRC), της οποίας οι μετοχές είναι εισηγμένες στο Χρηματιστήριο της Σαγκάης, έχει αποκτήσει τον έλεγχο του διοικητικού συμβουλίου της εταιρείας από το 2012. Η Sichuan Changhong Electronics Holding Group Co., Ltd. («Sichuan Changhong Holding»), εταιρεία συσταθείσα στη Λαϊκή Δημοκρατία της Κίνας και ανήκουσα εξ ολοκλήρου στην Επιτροπή Εποπτείας και Διαχείρισης Κρατικών Περιουσιακών Στοιχείων της δημοτικής κυβέρνησης της Mianyang και ένας από τους μετόχους με καταστατικό έλεγχο, είναι ο μεγαλύτερος μέτοχος της Sichuan Changhong. Κατέχει περίπου το 23,22% του συνόλου του εκδοθέντος μετοχικού κεφαλαίου της Sichuan Changhong και ασκεί de facto έλεγχο στη σύνθεση της πλειοψηφίας του διοικητικού συμβουλίου της Sichuan Changhong. [41]
Παρακάτω παρατίθεται ένα διάγραμμα που παρουσιάζει συνολικά τη δομή ιδιοκτησίας, ώστε να γίνεται ευκολότερα κατανοητή και οπτικοποιημένη.
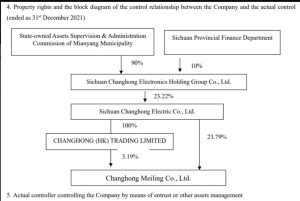
Δομή ιδιοκτησίας της Sichuan Changhong Electric. Σημειώνεται η SASAC στην κορυφή της δομής. [41]
Συμπεράσματα
Συμπερασματικά, η «τυπική» κρατική ιδιοκτησία μέσω των κρατικών επιχειρήσεων (SOE) συσκοτίζεται σκόπιμα και υποβαθμίζεται από τα δυτικά μέσα ενημέρωσης, παρά τον σημαντικό και ουσιαστικό ρόλο που εξακολουθεί να διαδραματίζει στην εγχώρια κινεζική οικονομία. Παράλληλα, η «άτυπη» κρατική ιδιοκτησία μέσω εταιρειών περιορισμένης ευθύνης (LLCs), μετοχικών εταιρειών και επιχειρήσεων μικτής ιδιοκτησίας (joint ventures) με ξένες επιχειρήσεις έχει ως αποτέλεσμα αυτές να κατατάσσονται ως «μη κρατικές επιχειρήσεις» (non-SOEs), παρά το γεγονός ότι λειτουργούν στην πράξη σύμφωνα με τις κατευθύνσεις του κράτους. Οι κρατικές επιχειρήσεις (SOE) εξακολουθούν να αποτελούν αναπόσπαστο μέρος της κινεζικής οικονομίας και συνεχίζουν να αυξάνονται ενεργά ως προς το μέγεθος, την κλίμακα και το εύρος των οικονομικών τους δραστηριοτήτων.
Aναφορές
Τυπική Κρατική Ιδιοκτησία
[1] Jacques, Martin. 2012. When China Rules the World. p. 184.
Συμβολή στο ΑΕΠ και Μέγεθος των Περιουσιακών Στοιχείων
[2] Szamosszegi, Andrew, and Cole Kyle. 2011. An Analysis of State-Owned Enterprises and State Capitalism in China. p. 1. https://www.uscc.gov/sites/default/files/Research/10_26_11_CapitalTradeSOEStudy.pdf.
[3] Latest Lessons in Bankruptcy of State-Owned Enterprises (SOEs) in China: An interactive structural approach model (ISM) approach. https://www.hindawi.com/journals/ddns/2022/1109442/.
[4] State-Owned Enterprises’ Responses to China’s Carbon Neutrality Goals and Implications for Foreign Investors.
https://gjia.georgetown.edu/2023/02/15/state-owned-enterprises-responses-to-chinas-carbon-neutrality-goals-and-implications-for-foreign-investors/.
[42] Economic performance of state-owned and state-holding enterprises nationwide from January to December 2023, Ministry of Finance of the People’s Republic of China.
https://zcgls.mof.gov.cn/qiyeyunxingdongtai/202401/t20240129_3927581.htm.
[5] Rise of the ‘shareholding state’: financialization of economic management in China | Socio-Economic Review | Oxford Academic.
https://academic.oup.com/ser/article-abstract/13/3/603/1670234.
[6] People’s Republic of China: Selected Issues, Volume 2021, Issue 012, IMF.
https://www.elibrary.imf.org/view/journals/002/2021/012/article-A002-en.xml.
[7] China’s ‘State Capitalism’ Sparks a Global Backlash, WSJ. https://www.wsj.com/articles/SB10001424052748703514904575602731006315198.
[8] Khoo, Heiko. 2018. Is China still socialist? A Marxist critique of János Kornai’s analysis of China. p. 85-89.
https://kclpure.kcl.ac.uk/ws/portalfiles/portal/136790902/2018_Khoo_Heiko_1068757_ethesis.pdf.
[9] Pei, Changhong, Chunxue Yang, and Xinming Yang. 2019. The Basic Economic System of China. p. 24-25.
[10] State-Owned Enterprises Across Europe: Stylized Facts from a Large Firm-Level Dataset. p. 17.
https://kclpure.kcl.ac.uk/ws/portalfiles/portal/136790902/2018_Khoo_Heiko_1068757_ethesis.pdf.
[11] Comprehensive report of the State Council on the management of state-owned assets in 2022.
https://mp.weixin.qq.com/s/nvBGqtx7MuPB8RTC9XT6jA.
[12] The top 500 Chinese private enterprises in 2022 released a total operating income of 38.32 trillion yuan.
https://www.xinhuanet.com/energy/20220907/79f0e58b387f4e7c903a51be2a8fc3b6/c.html.
[13] SOE reforms key to smooth recovery, ChinaDaily.
https://archive.ph/44ZmP#selection-403.68-403.79.
[14] García-Herrero, Alicia, and Gary Ng. 2021. China’s State-Owned Enterprises and Competitive Neutrality. p. 10. https://www.bruegel.org/sites/default/files/wp-content/uploads/2021/02/PC-05-2021.pdf.
[15] China SOEs – the journey to extract values from their re-rating and revaluation trajectory from Premia Partners.
https://archive.ph/mMjIq#selection-233.0-236.0.
[16] Liu, Kerry. 2021. The Rise and Fall of China’s Private Sector: Determinants and Policy Implications. p. 8.
https://papers.ssrn.com/sol3/papers.cfm?abstract_id=3921568.
Παραδείγματα κυρίαρχων κρατικών επιχειρήσεων (SOEs)
[17] Lewis, Joanna I. 2023. Cooperating for the Climate: Learning from International Partnerships in China’s Clean Energy Sector. MIT Press. p. 44.
[18] Telecommunications industry in China, Statista.
https://www.statista.com/topics/6577/telecommunications-industry-in-china/#topicOverview.
[19] The 5 Biggest Chinese Oil Companies, Investopedia.
https://archive.ph/3POHm#selection-2275.1-2275.36.
[20] Top 5 Chinese Natural Gas Companies, Investopedia.
https://www.investopedia.com/articles/markets/090315/5-biggest-chinese-natural-gas-companies.asp.
[21] China Baowu Steel Group Corporation Limited, FitchRatings.
https://www.fitchratings.com/research/corporate-finance/china-baowu-steel-group-corporation-limited-09-03-2022.
[22] Chinese rolling stock manufacturers merge to form CRRC Corp, Railway Gazette International.
https://www.railwaygazette.com/business/chinese-rolling-stock-manufacturers-merge-to-form-crrc-corp/40956.article.
[23] China becoming world’s go-to for shipbuilding after ‘boom of overseas orders’, but global de-risking threatens to rock the boat, South China Morning Post.
https://www.scmp.com/economy/global-economy/article/3225973/china-becoming-worlds-go-shipbuilding-after-boom-overseas-orders-global-de-risking-threatens-rock.
[24] Minmetals Holding Corporation, Publication of Offering Circular. p. 14.
https://www1.hkexnews.hk/listedco/listconews/sehk/2021/0421/2021042100263.pdf.
[25] China Minmetals Corporation, FitchRatings.
https://www.fitchratings.com/research/corporate-finance/china-minmetals-corporation-16-08-2021.
Το σύστημα των μετόχων
[26] About Us, SASAC.
http://en.sasac.gov.cn/aboutus.html
[27] Lenin, Vladimir. 1917. “III. Finance Capital and the Financial Oligarchy.” In Imperialism, the Highest Stage of Capitalism. Marxists.org. https://www.marxists.org/archive/lenin/works/1916/imp-hsc/ch03.htm.
[28] Liberalization in Reverse, Heritage Foundation.
https://www.heritage.org/global-politics/commentary/liberalization-reverse.
[29] Pearson, Margaret. 2005. “The Business of Governing Business in China: Institutions and Norms of the Emerging Regulatory State.” p. 304.https://www.jstor.org/stable/25054295.
[30] Non-performing, The Economist.
https://archive.ph/B5kSb#selection-863.68-863.133.
[31] Yeung, Horace. 2009. “Non-Tradable Share Reform in China: Marching towards the Berle and Means Corporation?” https://digitalcommons.osgoode.yorku.ca/cgi/viewcontent.cgi?referer=&httpsredir=1&article=1156&context=clpe.
[32] Walter, Carl. 2014. “Was Deng Xiaoping Right? An Overview of China’s Equity Markets.” p. 18.
https://onlinelibrary.wiley.com/doi/abs/10.1111/jacf.12075.
[33] Hawson, Nicholas. 2017. “China’s ‘Corporatization without Privatization’ and the Late 19th Century Roots of a Stubborn Path Dependency”. p. 11.
https://repository.law.umich.edu/cgi/viewcontent.cgi?article=3021&context=articles.
[34] Brandt, Loren, and Thomas G Rawski. 2011. China’s Great Economic Transformation. Cambridge University Press. p. 355.
Εταιρείες Περιορισμένης Ευθύνης (LLCs) / Μετοχικές Εταιρείες
[35] Khoo, Heiko. 2018. Is China still socialist? A Marxist critique of János Kornai’s analysis of China. p. 89-90.
https://kclpure.kcl.ac.uk/ws/portalfiles/portal/136790902/2018_Khoo_Heiko_1068757_ethesis.pdf.
[36] Szamosszegi, Andrew, and Cole Kyle. 2011. An Analysis of State-Owned Enterprises and State Capitalism in China. p. 25. https://www.uscc.gov/sites/default/files/Research/10_26_11_CapitalTradeSOEStudy.pdf.
[37] Hsieh, Chang-Tai, and Zheng Song. 2015. “Grasp the Large, Let Go of the Small: The Transformation of the State Sector in China.” p. 7-8.
https://www.brookings.edu/wp-content/uploads/2016/07/2015a_hsieh.pdf.
Παραδείγματα εφαρμογής του συστήματος μετοχικής ιδιοκτησίας / εταιρειών περιορισμένης ευθύνης
[38] “CICT”, China Govt Services.
https://govt.chinadaily.com.cn/s/201812/05/WS5c07928c498eefb3fe46e304/china-information-and-communication-technologies-group-corporation-cict.html.
[39] SMIC, “Announcement of 2022 annual results”. p. 96.
https://www1.hkexnews.hk/listedco/listconews/sehk/2023/0328/2023032801249.pdf.
[40] CNN, McDonald’s is investing more in China to tap ‘tremendous opportunity’.
https://www.cnn.com/2023/11/21/business/mcdonalds-china-stake-prospects/index.html#:~:text=The%20deal%20to%20acquire%20investment,ownership%20with%20a%2052%25%20stake.
[41] Changhong Jiahua Holdings Limited, Annual Report 2020. p. 69
https://ir.changhongit.com/pub/resource/application/2021042001499.pdf.
Μετάφραση από:
